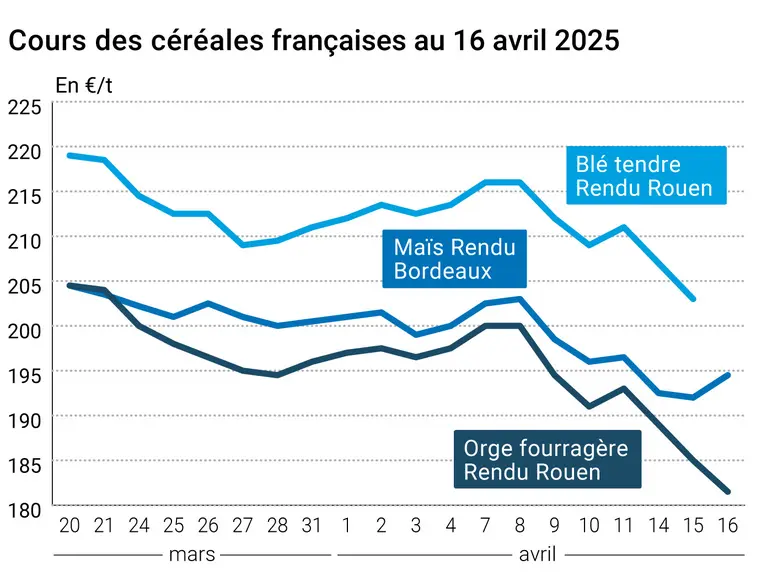
L’évolution des prix du blé, de l’orge et du maïs français entre le 15 et le 16 avril 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé continuent de céder du terrain sur Euronext, alors que l'Algérie a clôturé son appel d'offres sur la fin de campagne avec des achats de blé originaire de la mer Noire. Dans le même temps, la révision en baisse des exportations françaises de blé sur pays tiers par FranceAgriMer hier à 3,1 Mt, un niveau sensiblement plus bas que les 10,2 Mt de l'an passé, apportait une pression supplémentaire.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les exportations se tiennent cependant sur le marchéeuropéen. La hausse de l'euro et l'approche de la cession des stocks en dépôt chez les coopératives n'étaient pas en reste, de même que les prévisions de l'OMC qui s'attend à une baisse de 0,2 à 1,5 % des échanges mondiaux de marchandises en 2025, suite aux mesures douanières de Donald Trump. Selon le rapport hebdomadaire d'Euronext, les opérateurs financiers ont augmenté leur position nette courte en blé et maïs. Les cours du maïs justement ont clôturé la séance quasi-stables à en légère hausse sur l'échéance de juin, tandis que les cotations reculaient sur les échéances suivantes. Les exportations de grains françaises étaient en effet relevées par FranceAgriMer sur la campagne en cours, influençant l'échéance juin. Mais la révision à la baisse des utilisations chez les fabricants d'aliments du bétail, réévaluées à la baisse au profit de l'orge, orientait tout de même les stocks fin de campagne à la hausse, ce qui a tempéré la progression des cours sur juin. Notons que l'Union européenne accélère ses achats de maïs depuis les États-Unis en anticipation de futures taxes à l'importation. Sur les marchés physiques français, l'activité restreinte en cette période de vacances scolaires et de week-end pascal compliquait l'élaboration de prix à l'exportation. Sur le marché intérieur, les cours évoluaient en ordre dispersé en blé et en baisse en orge et en maïs.
Aux États-Unis, l'accentuation de la baisse du dollar index continue de soutenir les prix du blé et du maïs, les rendant plus compétitifs sur les marchés mondiaux. En blé, des achats techniques sur le CBOT jouaient également à la hausse en blé. Et ce, malgré une récolte argentine prévue en hausse de 10,2 % d'un an sur l'autre pour la campagne 2025-2026 par la Bourse de Buenos Aires. Les précipitations ont également affecté les blés de printemps et leurs cotations à Minneapolis suivaient à la hausse. En maïs, des achats soutenus de la part de l'Union européenne et du Japon orientaient les prix à la hausse. Les pluies sur le Midwest ralentissent les semis, alors que les surfaces devraient progresser cette année. Les chiffres de production d'éthanol aux États-Unis montraient un ralentissement sur la semaine, et une baisse des stocks. D'autre part, les menaces de Donald Trump sur les échanges avec la Chine, suivies de la perspective d'une conciliation, continuaient d'apporter de la confusion sur les marchés.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur le volet macroéconomique, l’euro a progressé face au dollar avant le grand weekend de Pâques. Les échanges devraient faiblir pour finir la semaine et les opérateurs jouent la prudence dans un contexte instable. A New York, le pétrole a progressé significativement avec le soutien de nouvelles sanctions sur les exportations iraniennes de la part de Washington alors que des négociations sont en cours entre les deux pays au sujet du nucléaire. Par ailleurs, des stocks hebdomadaires états-uniens moins importants que prévu ont soutenu le marché. Sur le plan géopolitique, les Etats-Unis poursuivent la guerre commerciale avec chine avec de nouvelles taxes douanières à 245 %. Cependant, Donald Trump a déclaré être prêt à négocier avec Pékin.
Fondamentaux :
France, blé, stocks fin de campagne : 2,805 Mt pour 2024-2025 contre 2,905 Mt pour la prévision du mois dernier (source : FranceAgriMer)
France, orge, stocks fin de campagne : 1,287 Mt pour 2024-2025 contre 1,378 Mt pour la prévision du mois dernier (source : FranceAgriMer)
France, maïs, stocks fin de campagne : 3,386 Mt pour 2024-2025 contre 3,084 pour la prévision du mois dernier (source : FranceAgriMer)
États-Unis, éthanol, production : 1,012 millions de barils par jour sur la semaine se terminant le 11 avril, soit une baisse de 9000 barils par rapport à la semaine précédente (source :administration états-unienne d'information sur l'énergie)
États-Unis, éthanol, stocks : 26 814 millions de barils au 11/04 soit 220 000 barils de moins que la semaine précédente (source :administration états-unienne d'information sur l'énergie)
Commerce international :
France, blé tendre, exportations pays tiers : 3,1 Mt pour 2024-2025 contre 3,2 Mt pour la prévision du mois dernier (source : FranceAgriMer)
France, blé tendre, exportations vers l'Union européenne : 6,42 Mt pour 2024-2025 contre 6,275 Mt pour la prévision du mois dernier (source : FranceAgriMer)
France, maïs, exportations : 4,616 Mt sur 2024-2025 contre 4,586 Mt pour la prévision du mois dernier (source : FranceAgriMer)
Agenda :
17.04.2025 : Monde, blé-maïs-soja, rapport offre et demande (source : CIC)
Bulletin Céré’Obs de FranceAgriMer : (semaine 14, du 1er au 7 avril 2025)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.