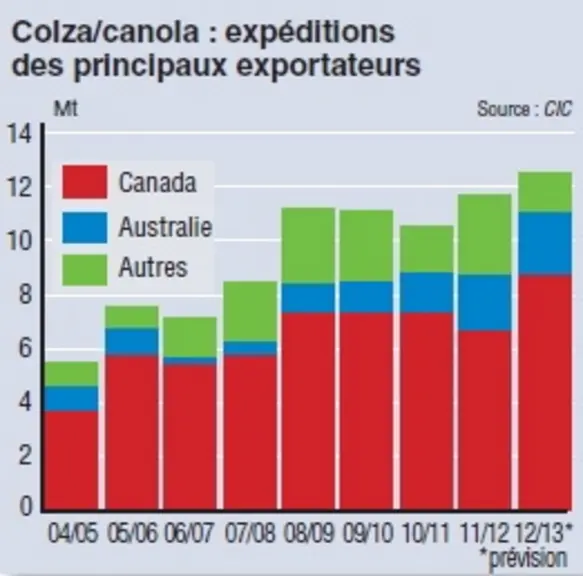
La production mondiale de colza/canola en 2012/2013 est estimée, par le Conseil international des céréales (CIC) dans son rapport du 26 juillet, à 60,2 Mt, légèrement supérieure à celle de 2011/2012, tandis qu’une récolte record au Canada fait plus que compenser les replis observés en Europe. Les échanges mondiaux de colza/canola en 2012/2013 (octobre/septembre) devraient croître de 7 % d’une année sur l’autre, à un plus haut absolu de 12,5 Mt, dopés par de plus importantes expéditions à l’UE et l’Asie.
Une production UE estimée à 18 Mt, le plus faible niveau depuis 2006/2007 Malgré une légère révision à la hausse des estimations de production de l’Union européenne, à 18,0 Mt, liées à de meilleures perspectives, tout particulièrement en Allemagne, cela représente tout de même un repli de 5 % d’une année sur l’autre, la troisième baisse consécutive et le plus faible niveau depuis 2006/2007. Cela traduit le temps adverse antérieur qui a entravé la progression des semis et qui a aussi engendré des dégâts du gel supérieurs à la moyenne, notamment dans les régions de l’Est. Les conditions défavorables ont aussi touché les perspectives de la CEI, y compris l’Ukraine, où la production devrait baisser de plus de 40 % par rapport à l’an dernier, à 0,9 Mt seulement. En revanche, la production au Canada devrait grimper à un record de 16,0 Mt, une hausse de 13 % sur l’année précédente, largement dopée par un nouvel essor des semis – le sixième accroissement annuel consécutif – à 8,6 Mha, en hausse de 13 % d’une année sur l’autre. La production américaine devrait aussi augmenter, de près de 60 % d’une année sur l’autre, pour atteindre 1,1 Mt, stimulée par une hausse de près de 50 % des semis. La production en Australie, deuxième plus important exportateur au monde, devrait grimper de 4 %, à 2,9 Mt, car une hausse de la superficie plantée fait plus que compenser un repli des rendements, même si ceux-ci seront nettement plus élevés que la moyenne quinquennale. Ailleurs, la production en Inde devrait croître de 3 %, à 6,7 Mt, mais la récolte de la Chine devrait régresser à 12,2 Mt (13,0 Mt) en raison d’une superficie plantée moindre et d’une productivité réduite. Un disponible exportable prévu à 8,7 Mt pour le Canada et 2,3 Mt pour l’Australie Suite à une nouvelle récolte décevante et la contraction associée des disponibilités intérieures, les importations de l’UE devraient se hisser à 3,4 Mt. Toutefois, l’essor d’une année sur l’autre sera probablement plafonné – à environ 6 % – compte tenu du niveau très élevé actuel des prix. Ailleurs, la Chine devrait être un acheteur considérable en 2012/2013 puisqu’on s’attend à ce que ses importations augmentent d’environ un cinquième sur l’année précédente, à 2,6 Mt. Et en plus des importations par d’autres acheteurs de premier plan, notamment le Japon et le Pakistan, les livraisons à l’Extrême-Orient devraient grimper d’environ 6 % d’une année sur l’autre, à 5,8 Mt. L’Australie et le Canada compteront pour la grande majorité des volumes mondiaux négociés en 2012/2013. En supposant de bonnes récoltes, leurs exportations sont respectivement projetées à 2,3 Mt (2,0 Mt) et 8,7 Mt (8,3 Mt). Néanmoins, le potentiel d’accroissement des expéditions du Canada au-delà de ce niveau sera probablement bridé par la précarité de l’équilibre entre l’offre et la demande, ses capacités intérieures de trituration et la croissance récente de l’utilisation domestique.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.