FranceAgriMer
Le marché céréalier résiste plutôt bien à la confusion financière
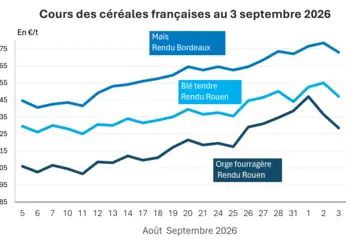
OUTRE l’habituel remaniement des bilans prévisionnels céréaliers, dont nous avons brièvement cité les principaux chiffres la semaine dernière (cf. n°3923 p. 3), le conseil spécialisé Céréales de FranceAgriMer, réuni le mercredi 9 novembre, a procédé à l’analyse de la situation mondiale et nationale du marché céréalier, notant que durant le mois écoulé, « les cours mondiaux des céréales ont été largement influencés par une conjoncture économique mondiale qui n’en finit plus de se dégrader » ce qui relègue souvent les fondamentaux au second plan. Nous ne reviendrons pas sur la longue série de crises économiques et financières qui ont agité les marchés ces dernières semaines, entraînant la volatilité des cours des matières premières, plus particulièrement, des céréales. Le conseil a, à ce propos, rappelé les mesures de régulation des marchés prises par les États-Unis, dans le cadre du Dodd-Frank Act qui étend l’obligation de limites de prises de positions à 10 nouveaux produits agricoles, dont le blé et le maïs. Cela étant, les fondamentaux demeurent même s’ils sont parfois bousculés par des facteurs spéculatifs qui ne sauraient cacher l’abondance de la récolte mondiale de blé, confirmée par le dernier rapport de l’USDA après celui du CIC. Et même si la consommation progresse aussi, le stock final sera confortable.
La mer Noire soigne son exportation
L’un des éléments clefs du marché international du blé, cette année, est le retour en force de la concurrence de l’origine mer Noire, en particulier la Russie, privée de biscuits en 2010/2011 et qui prend sa revanche cette année en monopolisant notamment, avec l’Ukraine et, en second plan, le Kazakhstan, le débouché égyptien. Cette politique de conquête des marchés céréaliers internationaux n’est pas conjoncturelle et ces pays s’efforcent de remanier des outils logistiques encore fragiles. Les exportateurs occidentaux peuvent toujours se rassurer pour l’avenir en comptant sur l’instabilité climatique de ces régions du globe, dont la démonstration a été fournie l’an dernier. Il faudra compter aussi avec la concurrence argentine qui, à l’approche du début de campagne dans l’hémisphère Sud, annonce une récolte abondante et s’aligne sur les prix russes. S’agissant du marché mondial du maïs, il s’inscrit toujours dans un contexte de tension au fur et à mesure de l’avancement des récoltes et de l’appréciation des besoins. Malgré ses allures de record, la production mondiale ne permet pas de reconstituer les stocks avec un ratio stock/consommation de 14 % au niveau mondial et seulement de 6 % aux Etats-Unis, marché directeur. Là encore, pour pallier le déficit américain, l’Ukraine apparaît comme une alternative. Quant à l’UE, elle échappe, cette année au syndrome de la pénurie, affichant une production de quelque 10 Mt supérieure à celle de l’an dernier qui lui permet de jouer un rôle d’exportateur (cf. l’encadré “A voir et savoir” en Une).
Le maïs français compétitif
La France participe au premier chef à cette large disponibilité communautaire en maïs, car même si les estimations divergent selon les sources, dans une fourchette de 15 Mt (FranceAgriMer) à plus de 16 Mt (AGPM), sa récolte se place comme la plus importante de ces cinq dernières années. Nous avons signalé dans notre dernier numéro les estimations de collecte, de stocks et de perspectives de marché présentées par le conseil Céréales, qui s’illustrent par un bon potentiel d’exportation, qu’entérinent d’ores et déjà les premières réalisations. Le maïs français se révèle donc compétitif sur les marchés d’export, mais aussi pour les utilisations intérieures avec une prévision d’une consommation accrue de maïs par les fabricants d’aliments pour animaux.
Dynamisme de l’export en blé, malgré un disponible réduit
Les capacités d’exportation de blé tendre sont en revanche réduites par rapport à la dernière campagne en raison d’une moindre récolte et collecte (cf. n°3923). A noter, que cette dernière est prévue par FranceAgriMer, à 90 % de la production, ce qui reste très important bien qu’en léger recul sur celui exceptionnel de la dernière campagne : 92,4 %.
L’orge sera, avec le blé dur, la parente pauvre de cette campagne. Pauvreté en matière de volumes mais certes pas de prix, ceux-ci se maintenant à un niveau inhabituel équivalent, parfois supérieur, à celui du blé. Ce qui risque de lui valoir un certain rejet de la part des fabricants d’aliments pour animaux alors que la demande en portuaire est soutenue. Dans les deux cas, les bilans seront inférieurs à ceux de l’an dernier compte tenu de la faiblesse de la récolte et de la collecte.