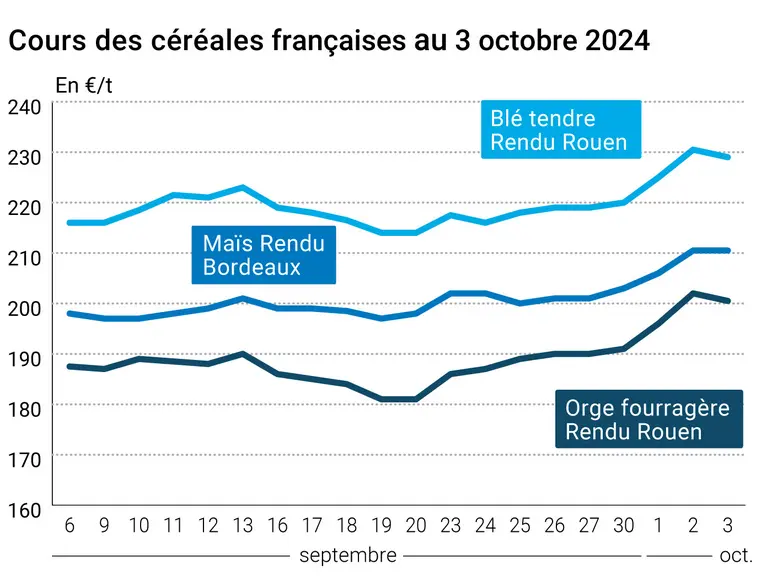
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et 3 octobre 2024, expliquée par La Dépêche Le petit meunier.
Après plusieurs séances de progression, les prix du blé tendre se sont quelque peu effrités entre les séances du 2 et du 3 octobre 2024 sur Euronext et le marché physique français, pour des raisons essentiellement techniques. Ceux de l'orge fourragère ont suivi le mouvement baissier. En maïs, les prix se sont stabilisés.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En blé tendre, des petites précipitations sont attendues en Russie dans les prochains jours. Cela ne sera pas suffisant à modifier en profondeur la situation critique des semis, d'autant qu'une région russe, celle d'Oryol, a été déclarée en situation d'urgence en raison de la sécheresse. Mais cela aura le mérite d'enrayer temporairement la dégradation des conditions de cultures. Notons qu'en Ukraine et en Roumanie, les pluies ont été plus abondantes, permettant une réelle amélioration de l'état des parcelles. Le fait que l'État égyptien ait procédé à un achat record de 3 Mt s'est en réalité révélé plutôt baissier. En effet, la mer Noire a raflé la mise, laissant peu d'espace pour les marchandises d'Europe de l'Ouest. De plus, l'État égyptien pourrait réduire ses importations de blé, et réduire ses frais liés aux subventions au pain, en ajoutant dans les recettes du sorgho et du maïs. Signalons que l'Arabie saoudite recherche du blé de force (près de 300 000 t). Les ventes états-uniennes à l'export publiées par l'USDA sont ressorties dans les attentes du marché la semaine passée, à environ 440 000 t.
En maïs, la stabilité des valeurs sur le marché à terme européen se justifie par la conjonction de divers éléments haussiers et baissiers. Côté éléments baissiers, citons le repli du maïs sur le CBOT à Chicago, suite à une série de ventes techniques. La grève des dockers aux États-Unis ne perturberait guère les exportations pour le moment. L'avancée des récoltes au pays de l'oncle Sam constitue un autre facteur de pression sur les cours. Un temps plus sec est attendu dans les prochains jours. Les ventes états-uniennes à l'export publiées par l'USDA sont ressorties au-dessus des attentes du marché la semaine passée, à près de 1,65 Mt. Côté éléments haussiers : notons le repli de l'euro face au dollar, redonnant de l'attractivité aux origines européennes sur la scène internationale. Ensuite, les précipitations en Roumanie et en France continuent de retarder les moissons. Dans l'Hexagone, FranceAgrimer rapporte que seulement 2 % des surfaces sont récoltées. Les conditions de culture restent toutefois bonnes dans l'ensemble.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Commerce international :
États-Unis, blé, ventes extérieures à l'export : 443 700 t la semaine passée (source : USDA) ;
États-Unis, maïs, ventes extérieures à l'export : 1 684 100 t la semaine passée (source : USDA) ;
Arabie saoudite, blé de force, achat : 295 000 t, livraison décembre 2024-janvier 2025 (source : privée).
Bulletin Céré’Obs de FranceAgriMer : (semaine 39, du 24 au 30 septembre 2024)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Maïs grain
79%
79%
83%
Semis
S
S-1
N-1
Blé tendre d'hiver
1%
1%
2%
Orge d'hiver
3%
2%
4%
Blé dur
1%
1%
0%
Marchés physiques français du 3 octobre 2024 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.