COTidienne
Marché des céréales du 24 septembre 2026 : Baisse généralisée des prix du blé et du maïs
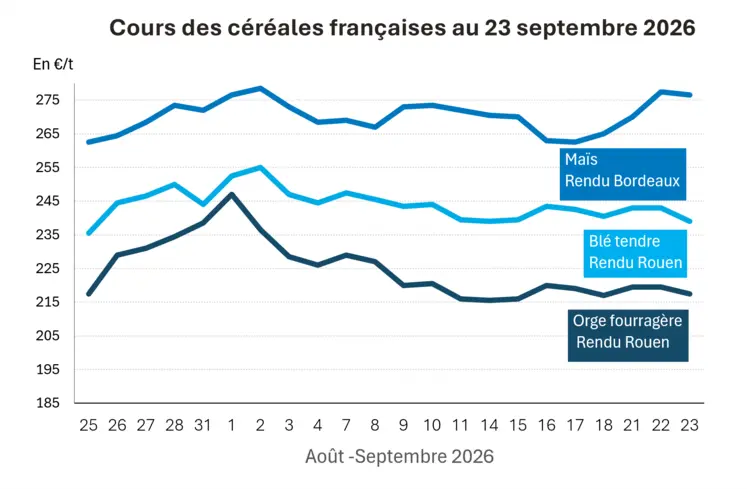
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 septembre 2026, expliquée par La Dépêche Le petit meunier.
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 septembre 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
- Des coûts logistiques en mer Noire qui augmentent.
- Révision à la baisse de la production céréalière dans l’Union européenne et au Royaume-Uni par le Coceral.
- Des exportations de maïs de l’Argentine vers l’Afrique et l’Égypte pour compenser les difficultés en mer Noire.
Ce mercredi, les prix du blé et du maïs poursuivaient leur baisse entamée la veille tant sur le CBOT que sur Euronext. Les marchés semblaient croire à un arrêt des frappes sur les sites énergétiques et céréaliers russo-ukrainiens à la suite des propos de Volodymyr Zelensky à l’assemblée générale de l’ONU ce mercredi 23 septembre.
Toutefois, les déclarations de Donald Trump, laissant planer une hésitation entre anéantir l’Iran et négocier avec Téhéran après les élections de mi-mandat, modéraient la baisse des prix.
Le blé chute sur le CBOT
Ce mercredi, les cours du blé sur le CBOT ont perdu, comme la veille, de 2 à plus de 9 cents par boisseau selon les échéances. Les plus fortes baisses ont été observées sur les contrats les plus rapprochés, effaçant une partie des gains de la veille. La volatilité durant la séance est restée modérée, avec des amplitudes intra journalières de 2 à 5 cents par boisseau selon les échéances.
Sur l’échéance décembre 2026, le blé perdait 8,75 cents après avoir perdu 9,50 cents par boisseau la veille, pour atteindre 708,5 cents par boisseau. L’échéance mars 2027 affichait également une baisse, à 724,25 cents par boisseau.
L’euro poursuivait sa baisse face au dollar. Il s’échangeait à 1,1385 $ contre 1,1451 $ la veille. Cette appréciation du dollar face à l’euro constituait un facteur baissier pour les prix des céréales sur le CBOT.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le maïs baisse fortement à Chicago
Ce mercredi, les cours du maïs sur le CBOT perdaient de 2 à près de 8 cents par boisseau selon les échéances, accentuant les pertes de la veille. Les baisses étaient d’autant plus marquées que les échéances étaient rapprochées. La volatilité de la séance n’excédait pas 1 à 3 cents par boisseau selon les contrats.
Les États-Unis ont vendu une nouvelle fois 100 000 t de maïs au Mexique, destination récurrente des exportations états-uniennes.
Sur l’échéance décembre 2026, le maïs reculait de 7,75 cents par boisseau à 529 cents. L’échéance mars 2027 perdait 7,50 cents par boisseau à 543,5 cents.
La Bourse de Buenos Aires prévoit une récolte record de maïs à 66 Mt, ce qui pèse sur les prix mondiaux. La récolte de maïs aux États-Unis, réalisée actuellement à hauteur de 13 %, s’annonce également confortable.
Le cours du pétrole rebondit
Côté pétrole, le cours du Brent livraison novembre repartait à la hausse après cinq séances consécutives de baisse. Un navire commercial aurait été frappé par l’Iran dans le détroit d’Ormuz, provoquant la mort d’un marin indien. Par ailleurs, le discours offensif de Donald Trump à l’assemblée générale de l’ONU, menaçant de rayer l’Iran de la carte, inquiétait les marchés. Les Houthis ont également menacé de frapper les intérêts des États-Unis dans la région s’ils venaient à mener une campagne aérienne contre eux pour soutenir l’Arabie saoudite.
Le Brent progressait ainsi de 5,05 % à 103,53 $/baril, tandis que le WTI états-unien livraison novembre gagnait 3,43 % à 92,95 $/baril. Ce mercredi matin à 6 h 40 (heure de Paris), le Brent reculait toutefois de 1,02 % et le WTI de 1,42 %.
À noter que Serge Lavrov, chef de la diplomatie russe, a affirmé mercredi que la Russie ne ferait pas de pause dans sa guerre contre l’Ukraine, refusant ainsi la proposition de Volodymyr Zelensky d’un moratoire sur les attaques contre les sites énergétiques et céréaliers.
Le blé baisse sur Euronext
Ce mercredi, sur Euronext, la volatilité est restée faible tout au long de la séance, avec des écarts limités à 2 ou 3 €/t selon les échéances.
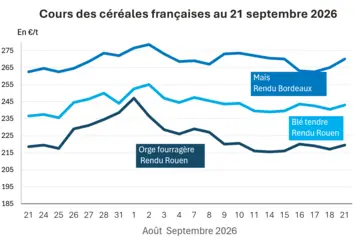
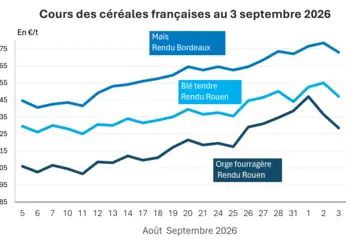
L’échéance décembre 2026 reculait de 3,25 €/t à 240,50 €/t, alors que la veille le prix était resté stable. Sur mars 2027, le blé perdait 2,50 €/t pour atteindre 245 €/t.
Le maïs repart à la baisse sur Euronext
Ce mercredi, les cours du maïs ont évolué de façon contrastée selon les échéances. Sur les termes rapprochés, le marché était orienté à la baisse, avec des replis de 1 à 3 €/t. Sur les échéances plus éloignées, les cours progressaient de 1 à plus de 5 €/t.
Sur l’échéance novembre 2026, le maïs reculait de 1,25 €/t à 274,75 €/t. Sur mars 2027, il perdait 2,75 €/t pour atteindre 269,25 €/t.
Des coûts logistiques de transport des céréales qui augmentent en mer Noire et en mer d’Azov
La zone à risque a été élargie par le Comité de guerre conjoint, qui inclut de grands assureurs comme Lloyd’s. Initialement limitée à la mer d’Azov et à une partie de la mer Noire, cette zone couvre désormais l’ensemble de la partie libre de la mer Noire jusqu’à 12 milles des eaux territoriales de la Turquie, de la Bulgarie, de la Roumanie et de la Géorgie.
Pour les navires se rendant dans les ports ukrainiens, cela signifie jusqu’à six jours supplémentaires de navigation.
Il faut désormais une journée pour aller du Bosphore à Sulina et autant pour le retour. Le navire ne peut plus entrer immédiatement dans le corridor ukrainien et doit attendre les autorisations nécessaires, la constitution du convoi ainsi que des conditions météorologiques favorables, selon Latifundist.com.
L’augmentation des coûts dépendra de la taille du navire. Pour un Supramax, elle est estimée à environ 3 $/t, mais pourrait atteindre 5 $/t pour des navires de plus grande capacité. L’application de cette nouvelle circulaire aux contrats individuels fera l’objet de négociations spécifiques.
Les courtiers maritimes estiment toutefois qu’une nouvelle hausse des primes d’assurance pourrait être difficile à appliquer, les coûts de fret étant déjà très élevés. Plusieurs points restent encore à clarifier, notamment le coût du passage dans les eaux territoriales roumaines et bulgares ainsi que l’éventuelle application d’une prime militaire sur l’intégralité du trajet entre le Bosphore et Sulina.
Selon Grain Trade, le coût du fret depuis les ports ukrainiens du Danube semble s’être stabilisé, certains affréteurs ayant obtenu des baisses tarifaires. En revanche, le coût du transport fluvial par barge continue de progresser sous l’effet d’une forte demande.
Ainsi, selon Agribrokers, le transport d’une cargaison de 6 000 t de maïs depuis les ports du Danube vers l’Égypte coûterait désormais environ 102 $/t.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Le Coceral abaisse fortement sa prévision de production céréalière européenne
Le Coceral a abaissé sa prévision de production de maïs dans l’Union européenne et au Royaume-Uni à 48,6 Mt, contre 52,7 Mt prévues dans son estimation de juillet. La récolte française de maïs est désormais estimée à seulement 7,6 Mt, en baisse de près de 50 % par rapport à l’an dernier, soit la plus forte réduction observée au sein de l’Union européenne. Agreste l’estime encore à environ 8 Mt mais de nombreux analystes considèrent qu’un niveau proche de 7 Mt est plus réaliste. Il s’agirait alors de la plus faible récolte depuis vingt ans.
La récolte hongroise est attendue à seulement 1,9 Mt, soit 3,8 Mt de moins que l’an passé. À l’inverse, la production roumaine progresserait à 7,7 Mt contre 6 Mt l’an dernier, tandis que celle de la Pologne atteindrait 9,2 Mt contre 9,4 Mt précédemment.
La production de blé tendre dans l’Union européenne et au Royaume-Uni est estimée par le Coceral à 137,5 Mt contre 140,8 Mt en juillet. Les récoltes allemande et polonaise, fortement affectées par les vagues de chaleur, sont inférieures aux attentes. À l’inverse, la production roumaine progresserait à 13,4 Mt contre 12,2 Mt l’année précédente. Avec l’Italie, la Roumanie fait partie des rares pays européens à afficher une hausse de production.
La production d’orge dans l’Union européenne et au Royaume-Uni est estimée à seulement 57,9 Mt contre 63,3 Mt.
Au total, la production céréalière de l’Union européenne et du Royaume-Uni est désormais attendue à 279 Mt, soit 8 Mt de moins que dans l’estimation de juillet et très en dessous des 307,4 Mt récoltées l’an dernier.
L’Argentine exporte davantage vers l’Afrique et l’Égypte
Selon des cabinets d’analyse, entre janvier et août 2026, l’Argentine aurait exporté 2,4 Mt de maïs vers l’Algérie et 2,5 Mt vers l’Égypte, deux destinations peu habituelles pour ce pays. Ces achats s’expliquent par les difficultés logistiques rencontrées par l’Ukraine. Le Maroc a également augmenté de 133 % ses importations de maïs argentin sur un an pour atteindre 1,55 Mt. Les analystes anticipent des exportations argentines record de l’ordre de 10 Mt sur les mois d’août et de septembre 2026.
Fondamentaux :
- Production, Argentine, blé tendre : 23,4 Mt (contre 27,8 Mt estimée précédemment (Source : Bourse de Buenos Aires)
- Production, Argentine, maïs : 66 Mt en 2026-2027 (Source : Bourse de Buenos Aires)
- Production, UE/Royaume-Uni, maïs : 48,6 Mt en 2026-2027 (Source : Coceral)
- Production, France, maïs : 7,6 Mt en 2026-2027 (Source : Coceral)
- Production, Roumanie, maïs : 7,7 Mt en 2026-2027 (Source : Coceral)
- Production, Pologne, maïs : 9,2 Mt en 2026-2027 (Source : Coceral)
- Production, UE/Royaume-Uni, blé tendre : 137,5 Mt en 2026-2027 (Source : Coceral)
Céré’Obs de FranceAgriMer :
(Semaine 37, du 8 au 14 septembre 2026)
| Conditions de culture | S | S-1 | N-1 |
| Blé tendre d'hiver | - | - | - |
| Orge d'hiver | - | - | - |
| Blé dur | - | - | - |
| Orge de printemps | - | - | - |
| Maïs grain | 23 % | 26 % | 62 % |
| Semis | S | S-1 | N-1 |
| Blé tendre d'hiver | - | - | - |
| Orge d'hiver | - | - | - |
| Orge de printemps | - | - | - |
| Blé dur | - | - | - |
| Maïs grain | - | - | - |
| Récolte | S | S-1 | N-1 |
| Blé tendre d'hiver | - | - | - |
| Orge d'hiver | - | - | - |
| Blé dur | - | - | - |
| Orge de printemps | - | - | - |
| Maïs grain | 27 % | 9 % | 5 % |
Exportations/Importations hebdomadaires UE de céréales et colza :
(semaine 12, se terminant le 20 septembre 2026)
| en tonnes | Cumulé 2026/27 | S12 2026/27 | Cumulé 2025/26 | S12 2025/26 |
| Blé tendre (export) | 6 298 143 | 471 509 | 6 186 741 | 436 058 |
| Orge (export) | 1 783 021 | 24 451 | 3 023 028 | 193 704 |
| Maïs (export) | 147 737 | 44 769 | 175 359 | 7 561 |
| Maïs (import) | 4 471 616 | 446 188 | 3 524 538 | 620 707 |
| Colza (import) | 825 978 | 63 725 | 904 009 | 197 783 |
Marchés physiques français du 23 septembre 2026 (base juillet pour les céréales)
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 239,00 | T | -4,00 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 242,00 | T | -4,50 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 239,00 | T | -4,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 241,00 | T | -2,00 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 221,00 | T | -6,50 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 220,50 | T | -13,50 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | sept.-déc. | 231,50 | N | -4,00 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 243,00 | T | -2,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 276,50 | T | 13,50 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 283,00 | T | |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 317,00 | T | 19,00 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 276,50 | T | 10,50 |
| Fob Rhin | Récolte 2025 | sept. | 230,00 | T | -3,00 |
| Récolte 2026 | janv.-juin | 266,00 | T | 4,00 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | 290,00 | T |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | sept.-déc. | 285,00 | T | 2,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | sept.-déc. | 275,00-280,00 | T | 2,50 |
| Départ Sud-Est | normes semoulières Récolte 2026 | sept.-déc. | 275,00 | T | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 217,50 | T | -2,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 228,00 | T | -6,00 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 201,00 | T | -4,00 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 209,00 | T | -1,00 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 225,00 | T | 5,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 218,00 | T | -6,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 231,00-232,00 | N | -3,50 |
Cotations des issues de meunerie du 22 septembre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 174,00-176,00 | T | 0,00 | |
| pellets | dispo. | 189,00-191,00 | T | 5,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 191,00-193,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 17 septembre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 2910,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1610,00 | N | 0,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 23 septembre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8763 euro |
| 1 euro | 1,1411 dollar |
Clôture du marché à terme de Chicago du 23 septembre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 708,50 | cents/bois. |
| Maïs | 529,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 23 septembre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 240,50 |
| Mars 2027 | 245,00 |
| Mai 2027 | 246,25 |
| Volume | 106909 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 274,75 |
| Mars 2027 | 269,25 |
| Juin 2027 | 267,50 |
| Volume | 3960 |
Cotations des marchés internationaux du 23 septembre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 92,16 $ |
| Indices des frets maritimes | du 23 septembre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 3430 | -2,00 |
| Baltic Panamax Index (BPI) | 2333 | 34,00 |
| Baltic Capesize Index (BCI) | 5861 | -31,00 |
| Baltic Supramax Index (BSI) | 1778 | 2,00 |
| Baltic Handysize Index (BHSI) | 1002 | 5,00 |