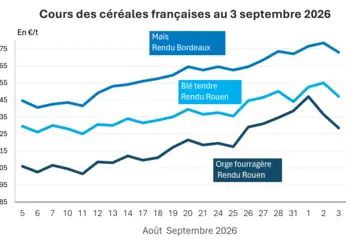
Tendances : une ascension en pente douce
Blé tendre : faiblard
A la veille d’un long week-end de l’Ascension et d’absence de Comité de gestion ce jeudi, le marché céréalier perd encore de sa substance. Comme l’a souligné un opérateur, on a cru que le marché opérerait une petite remontée, mais la situation s’est tout de suite dégradée. Même si l’Egypte devait lancer un appel d’offres ce mercredi pour environ 60.000 tonnes de blé, les professionnels font face à un marasme permanent.
Une situation qui est donc loin de s’arranger avec cette fin de semaine tronquée. Que ce soit sur le portuaire ou sur l’intérieur, l’activité tourne au ralenti, même si l’on a noté le retour de certains fabricants d’aliments du bétail notamment bretons ou du nord UE pour quelques achats de couverture.
De toute façon, les vendeurs risquent bien de camper sur leurs positions au niveau des cours et de ne plus vouloir «lâcher» de marchandises à la baisse. Ils ont de toute façon ce choix de tenir les prix ou bien de mettre à l’intervention. La physionomie du marché ancienne campagne pèse déjà sur la nouvelle récolte.
Les offres françaises à l’intervention représentaient au 2 mai 2,07 Mt (1,97 Mt au 25 avril), dont 1,83 Mt de blé tendre (1,74 Mt), 171.969 t d’orge (155.879 t), et 71.540 t de maïs (70.890 t). Quant aux offres européennes, leur cumul au 24 avril atteignait 12,89 Mt (12,53 Mt au 17 avril), dont 7,78 Mt de blé tendre, 3,01 Mt de maïs et 2,09 Mt d’orge. L’Allemagne est de nouveau en première ligne avec 3,97 Mt (2,46 Mt de blé tendre et 1,49 Mt d’orge), puis vient la Hongrie avec 3,96 Mt (dont 2,42 Mt de maïs et 1,45 Mt de blé tendre), la France avec 1,97 Mt (dont 1,74 Mt de blé tendre), la République tchèque avec 1,06 Mt (dont 929.469 t de blé tendre), la Pologne avec 575.314 t et la Slovaquie avec 507.688 t.
Blé dur : l’AR s’efface
Faute de disponibilités, l’AR s’efface devant la nouvelle récolte, qui démarre tout de même assez lentement. Actuellement des affaires concernent uniquement les semouliers français, mais on observe que la NR se met plus difficilement en route que l’année passée. Les opérateurs pensent que la quantité sera au rendez-vous de la récolte 2005, mais le marché s’orientera en fonction des qualités.
Orge mouture : cours tenus
Situation très instable en orge de mouture où quelques intérêts acheteurs se manifestent dans une ambiance pourtant sans entrain. Les cours arrivent à se tenir.
Brasserie : apathique
L’immense écart entre l’intérêt vendeur et acheteur empêche toute conclusion d’affaires conséquentes. Le marché stagne dans la médiocrité.
Maïs : en veilleuse
La situation est également très calme en maïs. On notera une baisse régulière des cours dans le Sud-Ouest en AR, alors que c’est encore l’expectative pour la NR.
Selon AGPM Info, dans l’UE, le maïs grain devrait subir une baisse de surfaces en 2005 à peu près équivalente à celle observée en France et pour les mêmes raisons : problèmes de sécheresse marquée au Sud, Portugal et Espagne, contexte économique et découplage dans les autres pays. Au Portugal, où le manque d’eau est le plus fort —il n’a quasiment pas plu de novembre à mars— la baisse est de 26 % quand elle est de 15 % en Espagne. En Italie, l’effet découplage conjugué à un prix moins rémunérateur cette campagne explique la diminution de 10 %.
Protéagineux : nouveau recul
Les prix des pois continuent de baisser sur l’ensemble du territoire. Concurrencés par des céréales peu chères et confrontés à une consommation des Fab peu mirobolante, les pois ont du mal à entrer dans les formules. La baisse aura tout de même permis de générer quelques échanges dans des volumes toutefois restreints.
Oléagineux : hibernation
L’activité n’a en aucun cas repris sur le marché des graines oléagineuses. Les opérateurs s’ennuient fermement en attendant la nouvelle récolte qui s’annonce très bonne. Très peu d’échanges sont constatés et les prix évoluent en ordre dispersé sur l’ancienne comme sur la nouvelle récolte.
Tourteaux : attentisme
Les opérateurs semblent plus occupés par les récoltes à venir qu’à opérer sur le marché physique. Les échanges ont été très peu nombreux cette semaine encore. Les prix reculent en sympathie avec le marché de Chicago. La demande très réduite sur le territoire hexagonal n’arrange pas les choses. Cette tendance est valable sur l’ensemble des produits, le tournesol étant le plus occulté.
Déshydratés : toujours plus calme
L’activité du marché des produits déshydratés est arrêtée. Très peu d’affaires sont conclues aussi bien en ancienne qu’en nouvelle récolte. Les prix sont inchangés en pulpes de betteraves comme en luzernes déshydratées NR, l’ancienne affichant un recul des reventes.
Issues de meunerie : baisse à Paris
Les issues de meunerie sont complètement délaissées par la consommation dont l’activité est, elle aussi, ralentie. Les cotations sont toutes en recul en région parisienne. Cette tendance baissière est moindre en province où quelques demandes parviennent à tenir les prix.
PSC : sans intérêt
Marché très lourd. Les acheteurs se désintéressent de ces produits trop chers face aux céréales.
Légumes secs : arrivée des haricots
L’activité est moyenne sur le marché des légumes secs. On notera l’arrivée des nouveaux haricots argentins. Prix sans grande évolution.
Graineterie : désaccord
Les acheteurs et les vendeurs ne parvenant pas à s’entendre sur les prix, le marché est bloqué. Les cours n’évoluent quasiment pas.
Graines fourragères : un peu d’activité
Malgré les stocks importants, notamment en trèfle incarnat dont la cotation recule, les prix évoluent peu. L’activité enregistrée cette semaine est moyenne.
Pailles et fourrages : sans activité
Les prix évoluent légèrement cette semaine mais ne correspondent en rien à un regain d’activité. Les animaux sont de retour dans les champs et les récoltes s’annoncent bonnes, notamment dans la région de la Crau.