Tendances : dégradation générale !
Blé tendre : la déprime s’installe
Rien n’y fait ! Le nouvel achat de l’Egypte de 120.000 tonnes de blé français sur un total de 295.000 t, n’a pas provoqué la moindre réaction positive du marché.
Preuve que la situation glisse dangereusement sans qu’aucun élément extérieur ne puisse contrarier la lente dégradation des cours.
Dans ces conditions, les opérateurs commencent à prendre leurs marquent en nouvelle récolte, avec l’apparition cette semaine des premières cotations 2005/2006.
Le Caire s’est par ailleurs fourni en origine Argentine (115.000 t) qui renforce sa présence sur le marché mondial au détriment du blé américain (seulement 60.000 tonnes vendues à l’Egypte). Au total, Le Caire a acheté pour la campagne 2004/2005 4,26 Mt de blé, dont 1,44 Mt en origine française.
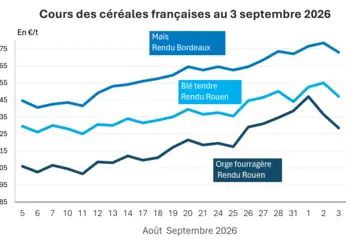
Les cours accusent donc une nouvelle déprime cette semaine de l’ordre de 1 à 2 euros/t.
Dans sa dernière enquête de conjoncture sur les industries alimentaires, la Banque de France indique pour le travail des grains, que les volumes produits en décembre sont restés globalement stables, tandis que les livraisons progressaient quelque peu par rapport au mois précédent. D’un mois à l’autre, la demande, mieux orientée à l’exportation que sur le marché intérieur, s’est renforcée, en particulier en meunerie. Les stocks de produits finis sont considérés comme un peu faibles, excepté en alimentation pour animaux de ferme. Les carnets de commande sont jugés normaux dans le secteur de la meunerie, mais étroit dans celui de l’alimentation animale.
Quant aux offres à l’intervention de céréales en France, elles ont très peu augmenté et cumulaient au 17 janvier à 305.100 t (237.000 t au 11 janvier), dont 93.800 t d’orge (93.800 t), 190.200 t de blé tendre (127.100 t) et 21.100 t de maïs (16.100 t).
Les offres européennes de céréales à l’intervention, cumulaient au 2 janvier à 6,69 Mt (5,83 Mt au 12 décembre), dont 3,24 Mt de blé tendre, 1,54 Mt d’orge et 1,90 Mt de maïs.
Blé dur : dégradation
Les problèmes de logistiques, récurrents en Algérie perturbent toujours l’activité sur Port la Nouvelle où les cours perdent du terrain. Les disponibilités commencent à se faire rares en origine Sud-Est, pour laquelle les OS se sont déjà largement engagés. Marché paralysé en nord Loire.
Orge mouture : sur la défensive
L’activité commerciale s’est nettement dégradée cette semaine, avec des cours également sur la défensive et des opérateurs désabusés.
Brasserie : paralysé
Toujours rien, ou si peu, à se mettre sous la dent cette semaine. Les malteurs sont aux abonnés absents et ne devraient pas revenir au marché… avant deux à trois mois !
Selon l’enquête de janvier de la Banque de France, les indicateurs d’activité ont baissé en brasserie, plusieurs entreprises ayant fermé partiellement leurs ateliers en décembre pour des opérations de maintenance. La demande intérieure s’est repliée et les stocks demeurent jugés insuffisants. Une reprise de l’activité en brasserie est prévue à brève échéance.
Maïs : plus difficile
L’animation physique du marché est nettement plus difficile cette semaine. Même si les cours tentent de résister à la baisse générale des céréales, on note cependant une certaine fragilité.
Protéagineux : repli en pois
Le marché des pois est moins actif que la semaine passée. On ne rapporte que quelques affaires au départ des zones Marne/Aisne/Ardennes à destination de la Belgique et des Pays-Bas. Dans tout l’Hexagone, les prix reculent. En féveroles, l’activité est arrêtée en qualité humaine. Quant à la destination animale, les discussions se poursuivent avec les Italiens.
Oléagineux : tassement des prix
Après une longue période de rétention et malgré la baisse des prix, les vendeurs se décident enfin à offrir quelques lots aux acheteurs. Des affaires sont rapportées notamment en colza, mais les volumes échangés restent faibles. Les cotations reculent fortement cette semaine avec le retrait du marché de la protéine à Chicago.
Tourteaux : retrait sans activité
L’augmentation des stocks de graines de soja, annoncée par le dernier rapport de l’USDA, a fait baisser les prix à Chicago, entraînant le recul des prix des tourteaux. L’activité reste limitée sur toutes les périodes en soja. En colza, l’offre est toujours limitée sur le disponible, l’activité se concentre sur l’éloigné. Concernant le tournesol, la bonne demande sur le rapproché ne trouve pas de vendeur et l’éloigné ne génère pas d’affaire.
Déshydratés : arrêté
Très peu d’échanges sont constatés cette semaine. Seules quelques petites transactions sont rapportées en reventes de pulpes de betteraves sur du rapproché. Les luzernes déshydratées ne suscitent aucun intérêt. Le marché est quasiment arrêté. Les cours sont reconduits.
Issues de meunerie : sans intérêt
Peu d’activité cette semaine. Les échanges sont limités. L’offre n’est pas des plus importantes, notamment en sons pellets, dont la cotation est un peu plus ferme mais l’intérêt absent.
PSC : envolée des citrus
Les intempéries en Floride ont sérieusement amoindri le niveau de l’offre en citrus. Les prix s’envolent, même si la demande est peu présente. On constate l’apparition de nombreux revendeurs désireux de profiter de cette fermeté.
Légumes secs : inerte
Les mouvements de marchandises sont rares sur le marché des légumes secs cette semaine. Les opérateurs s’attendent à un regain d’activité avec l’arrivée de la nouvelle récolte.
Graineterie : ralentie
Les températures plutôt douces pour la saison ne facilitent pas les échanges sur le marché de l’oisellerie. Seules les cotations de graines de colza évoluent en sympathie avec celles destinées à la trituration.
Graines fourragères : recul en ray grass
L’activité se porte sur des achats de couverture avant le printemps. Le volume d’échanges est normal pour la saison. Tous les prix sont reconduits, sauf en ray grass anglais dont les stocks se reconstituent.
Pailles et fourrages : très calme
Le climat très clément pour la saison, auquel s’ajoute les bonnes couvertures réalisées par les acheteurs, plonge le marché dans l’inactivité la plus totale. En foin de Crau, les cotations sont en recul en grosses balles.