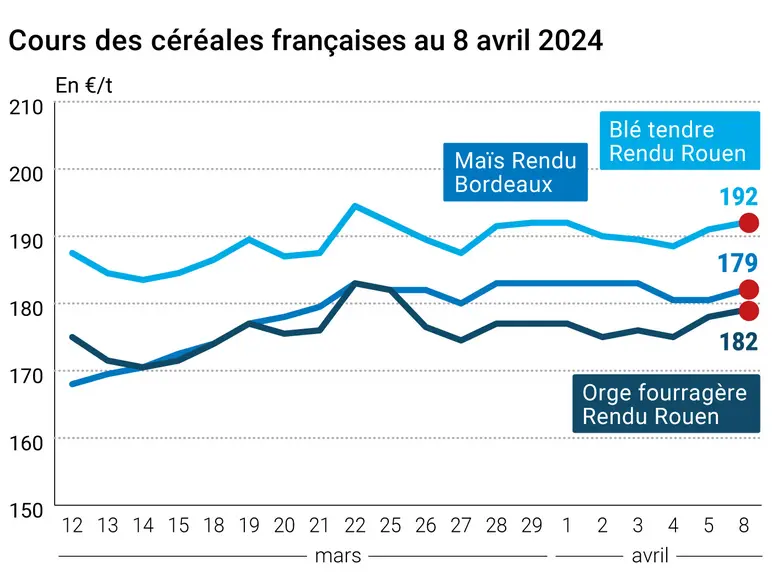
Les cours des principaux contrats à terme pour le blé et pour le maïs ont globalement gagné un peu de terrain ce lundi 8 avril 2024, sur le CBOT comme sur Euronext. Le blé états-unien a cependant légèrement reculé sur les trois échéances les plus rapprochées (mai, juillet, septembre) avant de reprendre des couleurs sur décembre et les échéances suivantes, avec notamment un boisseau à 622 cts$ sur décembre. A l’inverse, le blé coté en Europe progressait faiblement sur le rapproché mais cédait quelques cents d’euros sur décembre. Sur les marchés physiques hexagonaux, les prix du blé tendre, du maïs et de l’orge fourragère ont quelque peu progressé alors que ceux du blé dur demeuraient stables.
Avec toujours une météorologie complexe (humidité en Europe globalement, sécheresse en zone mer Noire, temps favorable aux Etats-Unis mais attention aux pluies retardées cette semaine…) et des attentes des opérateurs sur les conditions de semis et de culture dans certaines parties du monde et sur la moisson dans d’autres, les opérateurs ont choisi une position plutôt d’attente.
La récolte du blé a commencé en Inde et, bien qu’attendue à 105 Mt par les représentants des meuniers dans le pays (112 Mt selon le gouvernement et 112,5 Mt selon l’USDA), elle pourrait être insuffisante du point de vue des équilibres commerciaux, avec des stocks historiquement bas. L'Etat indien pourrait être obligé d’acheter une bonne trentaine de millions de tonnes (contre 26 Mt l’an passé) aux producteurs de blé et au final le pays pourrait acquérir sur le marché international un volume de blé non négligeable (2 Mt au moins selon l’USDA). On attend également des estimations de surface en blé pour l’Australie (plus importante que l’an passé, notamment dans l’Est du pays). Par ailleurs l’USDA publiera un rapport Wasde ce jeudi 11 avril sur l’offre et la demande mondiales agricoles. Certains analystes s’attendent à une estimation à la baisse des exportations états-uniennes (annulation de contrats chinois notamment) mais à un niveau de production équivalent à la précédente estimation. En France, FranceAgriMer publiera ses nouvelles estimations de bilans céréaliers le mercredi 17 avril.
Côté maïs plus particulièrement, le ralentissement des importations européennes depuis quelques semaines a animé la séance sur Euronext, tout comme les semis de maïs aux Etats-Unis, réalisés à hauteur de 3 % contre 4 % attendus, alors que le contexte technique favorisait la fermeté des cours de la graine jaune européenne.
En Europe, un accord a été trouvé au niveau des 27 Etats membres sur la limitation des importations agricoles en provenance d’Ukraine, à partir du 6 juin et pour un an, mais sans y intégrer le blé et l’orge, qui feraient cependant « l’objet d’une surveillance accrue » en cas de grande variation des cours.
En France, certains départements, déjà en difficultés face aux pluies abondantes et aux différentes vigilances météorologiques annoncées la semaine passée, subissent actuellement une tempête, tardive pour la saison, qui faisait redouter des vents violents et des crues lundi soir dans le Finistère, placé en vigilance orange pour un risque de vagues-submersion, et mardi dans six autres départements de la côte atlantique et de la Manche (Manche, Ille-et-Vilaine, Côtes-d'Armor, Seine-Maritime, Somme et Pas-de-Calais), selon Météo-France. Les départements de Seine-Maritime, de l'Eure, de la Charente-Maritime, de la Gironde et des Pyrénées-Atlantiques sont eux placés en vigilance orange pour risques de crues ce mardi.
Côté macroéconomie, les cours du pétrole se sont enfin repliés un peu ce lundi alors que la parité euro-dollar s’est établie à 1,0856 $ contre 1,0831 $ la veille.
Fondamentaux
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.