Oléagineux / marchés mondiaux
Plus de soja, un peu moins de colza
La production mondiale de soja est attendue en progression pour 2009/10, alors que celle de colza n’atteindrait pas le record de l’an passé
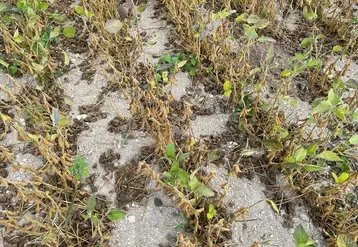
LES PERSPECTIVES mondiales de production d’oléagineux en 2009/10 sont sensiblement meilleures que l’an dernier, du fait des espérances de plus grosses récoltes de soja chez des producteurs clés, selon le rapport du CIC diffusé le 27 août. Les semis de soja aux Etats-Unis sont estimés à des niveaux records et, bien que le développement des cultures ait été ralenti par le temps frais, l’indice de notation des cultures est meilleur qu’en 2008. La production devrait augmenter de 8 %, à 87,1 Mt. Du fait de stocks de report exceptionnellement faibles en 2008/09, les réserves resteront tendus en 2009/10. Les perspectives de production mondiale sont encore hypothétiques car la moisson des récoltes de l’hémisphère Sud ne débutera pas avant 2010. En Argentine, où la dernière récolte a été sensiblement réduite du fait de la sécheresse, la production devrait se redresser, à 50 Mt contre à peine 32 Mt l’année passée, grâce à des semis records et en supposant que des conditions météorologiques normales viennent appuyer une forte hausse des rendements. Au Brésil aussi, une nouvelle hausse modeste des semis et de meilleurs rendements pourraient se traduire par une plus grosse récolte, estimée à 61 Mt (57 Mt). Chez les principaux acheteurs mondiaux, la production en Chine devrait faire 15 Mt (16,0 Mt).
Les échanges mondiaux de colza/canola en 2009/10 ne devraient reculer que légèrement par rapport au record absolu de l’an dernier. Avec un temps favorable et des semis plus importants, la production de l’UE est estimée grimper de 3 %, à un record de 19,5 Mt.
Au Canada, où la moisson est en cours, le potentiel de rendement a été réduit par une météo adverse. Compte tenu d’ensemencements moindres, la production pourrait
chuter à 10,2 Mt, soit un quart de moins que l’an dernier ! Ce résultat s’avérait néanmoins exceptionnel.
En Ukraine, après une année de production et d’exportations records, un retour à des rendements moyens se traduira par un vif repli de la production.
Des échanges mondiaux attendus en légère hausse en graines de soja
Soutenu par l’essor de la demande à l’importation pour les fèves et les tourteaux de soja, les échanges mondiaux devraient se redresser de 2 % en 2009/10 (octobre-septembre), à 142 Mt, niveau plus ou moins comparable au record de 2007/08. Malgré des achats plus gros que prévu par la Chine, les échanges mondiaux de graines en 2008/09 devraient reculer d’environ 4 %, à 74,4 Mt. Les volumes négociés en 2009/10 devraient se redresser modestement, à 76 Mt, car de plus grosses livraisons dans certaines régions font plus que compenser les achats réduits de la Chine. Alors que la récolte chinoise devait afficher un léger repli sur 2008, de plus grosses importations durant la campagne en cours et de gros achats publics de la moisson de l’an dernier ont dopé les disponibilités. Les importations en 2009/10 devraient se contracter de 2 %, à 38,5 Mt. Cette contraction sera plus que compensée par de plus grosses livraisons à d’autres marchés de l’Extrême-Orient, notamment l’Indonésie, le Japon, le Taipei (chinois) et la Thaïlande, ainsi qu’au Proche-Orient, en Amérique du Nord et en Amérique centrale. Les disponibilités abondantes de céréales et d’oléagineux devraient se traduire par un léger repli des importations de l’UE, à 12,4 Mt (12,6 Mt).
Bien qu’on s’attende à ce que la production américaine affiche une nouvelle hausse robuste, des stocks de report exceptionnellement faibles en 2008/09 feront que les stocks de soja resteront tendus en 2009/10. Les expéditions devraient être proches du record 2008/09 de 34,4 Mt. Les perspectives d’exportations sud-américaines sont très hypothétiques, en fonction des résultats des récoltes en 2010.
Un redressement attendu de la production en Argentine va doper les disponibilités exportables et les expéditions en 2009/10 devraient se redresser à 9,4 Mt (6 Mt). Toutefois, au Brésil, la hausse attendue des ventes américaines à l’exportation et la plus vive concurrence de plusieurs autres pays de l’hémisphère Sud pourraient se traduire par un repli des exportations, à 25,3 Mt (28 Mt).
Vers une progression des flux de tourteaux de soja
Les échanges mondiaux de tourteaux de soja devraient augmenter de 5 %, à 54,4 Mt du fait d’une recrudescence de l’intérêt acheteur. Les livraisons à l’Extrême-Orient devraient se redresser à 14,8 Mt (13,9 Mt), étayées par la croissance de la demande d’affouragement dans des marchés clés, y compris en Indonésie, en Malaisie, aux Philippines, en Thaïlande et au Vietnam. Les expéditions à l’UE, le plus grand marché au monde, devraient être légèrement plus grosses, à 22,9 Mt (22,3 Mt), donnant lieu à une contraction des importations de soja et au repli associé du volume de trituration. Toutefois, ces exportations seront nettement inférieures au record de 2007/08 et à la moyenne quinquennale.
En supposant une bien plus grosse récolte en 2010, les disponibilités argentines vont s’améliorer et les exportations en 2009/10 devraient grimper à 25,6 Mt, en hausse de 10 % sur l’année précédente. Cela va plus que compenser la contraction des exportations brésiliennes, estimées à 12,2 Mt (13,1 Mt).Les ventes US variraient peu à 8,1 Mt. La progression des exportations de l’Inde va dépendre de l’impact des pluies de mousson tardives sur la production. Les expéditions sont hypothétiquement projetées à 4,7 Mt (3,2 Mt).
Les échanges de colza devraient reculer
Les échanges mondiaux de colza/canola en 2009/10 devraient baisser de 15 % par rapport au record absolu enregistré cette campagne mais, avec 9,9 Mt, ce résultat sera tout de même le deuxième plus gros volume relevé. Le repli attendu est attribué à une contraction des livraisons à la Chine suite à de gros achats en 2008/09. Estimées à 1 Mt, les importations feront l’équivalent de 40 % des estimations de 2008/09. Les expéditions au Japon sont jugées stationnaires, à 2,3 Mt.
Les achats de l’UE en 2008/09 sont estimés avoir plus que doublé, à 2,9 Mt, mais de gros stocks de report 2008/09 et une récolte record se traduiront par une chute de près de 25 % des importations, à 2,2 Mt.
Au Canada, la production devrait reculer fortement, mais l’ampleur des stocks de fin de campagne va limiter le repli des exportations projetées en 2009/10 à 6,5 Mt (7,3 Mt). Des résultats nettement plus petits devraient réduire les disponibilités en Ukraine de sorte que les expéditions sont projetées à 1,5 Mt (2,6 Mt). Les ventes par l’Australie sont estimées à 1,1 Mt (1,2 Mt).