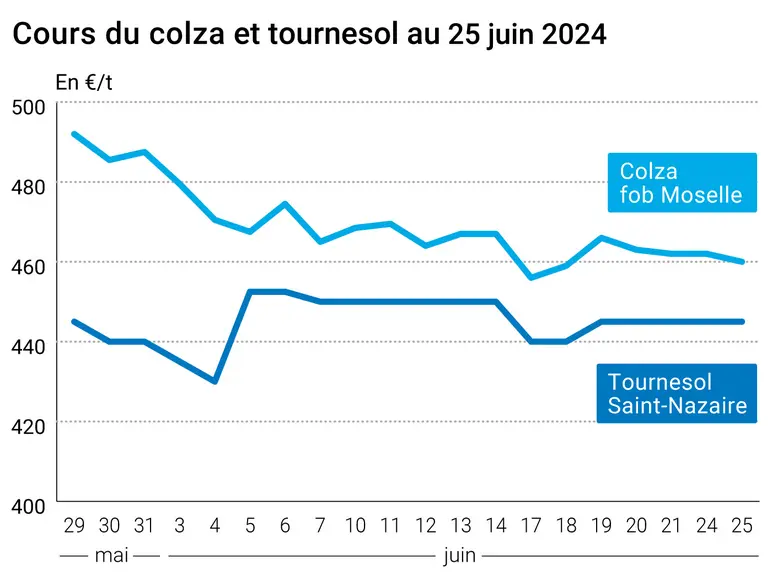
L’évolution des prix du colza et du tournesol français entre le 24 et 25 juin 2024, expliquée par La Dépêche Le petit meunier.
Les prix du colza ont cédé du terrain sur Euronext et le marché physique français entre le 24 et le 25 juin. Des ventes techniques, mais surtout la baisse des cours du complexe soja sur le CBOT à Chicago ont pesé sur le marché. Les statistiques de trituration de la Fediol (Fédération des triturateurs européens) sur le cumul janvier-mai 2024 ressortent supérieures à celles de l’an passé sur la même période, ce qui a limité la baisse. Les chiffres sont élevés en colza et tournesol. Le rythme de trituration se maintient à un niveau élevé sur le mois de mai en tournesol, et ralentit légèrement en colza, même si le niveau mensuel reste élevé. Le cumul sur la campagne des chiffres d’importations européennes de colza reste en net retrait par rapport au niveau observé l’an dernier à date.
Cependant, les analystes ukrainiens de Graintrade estiment le besoin d’importation de colza supplémentaire de l’Union européenne (UE) à 1 Mt pour la campagne prochaine, après la taxe instaurée sur les importations de tourteaux de colza russes. Les prix à l’exportation du colza ukrainien ont d’ores et déjà augmenté ; les prix à l’export étant plus avantageux que ceux proposés par les triturateurs locaux. Les livraisons de colza ukrainien aux pays de l’est de l’UE ne devraient pas pouvoir s’effectuer avant septembre. Les analystes de Spike Brokers avancent le chiffre de 600 à 800 000 t de colza ukrainien déjà vendues sur la période juillet/janvier.
Les cotations du complexe sojaà Chicago s’inscrivaient en net recul d’une séance à l’autre, que ce soit en graine, en huile et en tourteaux. La hausse du billet vert par rapport aux monnaies concurrentes pénalisait l'origine états-unienne à l’export. Le marché est dans l’attente du rapport trimestriel de l’USDA sur les surfaces semées en soja. Les fonds d'investissement s’attendent à une révision en hausse des surfaces de soja par rapport aux chiffres du mois de mars. Les dégâts causés par les inondations dans certains États du Midwest sont également en cours d’évaluation. Les ventes des agriculteurs d’Amérique du Sud en soja sont faibles et les volumes de tourteaux engagés le sont également, d’après les analystes d’Agrinvest.
Les cours du canola canadien encaissaient une nouvelle baisse à Winnipeg, sous la pression de ventes techniques, des bonnes conditions de culture sur les Prairies et de la hausse du dollar canadien par rapport à son homologue états-unien, qui rend l’origine canadienne moins compétitive à l’exportation. Le manque de demande intérieure pèse également sur les prix. Un lourd stock de report est à attendre sur la fin de campagne. Le marché est dans l’attente du rapport StatCan sur les surfaces de canola, dont la publication aura lieu demain jeudi.
Les prix de l’huile de palme se repliaient également, dans le sillage de ceux du soja, et au vu des chiffres à l’export décevants sur la période du 1er au 25 juin pour la Malaisie. Les bonnes perspectives de production orientent également les cours à la baisse.
Les prix du tournesol n’ont pas évolué sur le marché physique français.
Fondamentaux :
UE, soja, trituration : 1,173 Mt en mai 2024 contre 1,283 en mai 2023, cumul janvier-mai 2024 à 5,911 Mt contre 5,899 Mt sur la même période en 2023 (source : Fediol) ;
UE, tournesol, trituration : 524 000 t en mai 2024 contre 505 000 t en mai 2023, cumul janvier-mai 2024 à 2,665 Mt contre 2,399 Mt sur la même période en 2023 (source : Fediol) ;
UE, soja, trituration : 1,576 Mt en mai 2024 contre 1,529 en mai 2023, cumul janvier-mai 2024 à 8,390 Mt contre 8,074 Mt sur la même période en 2023 (source : Fediol).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.