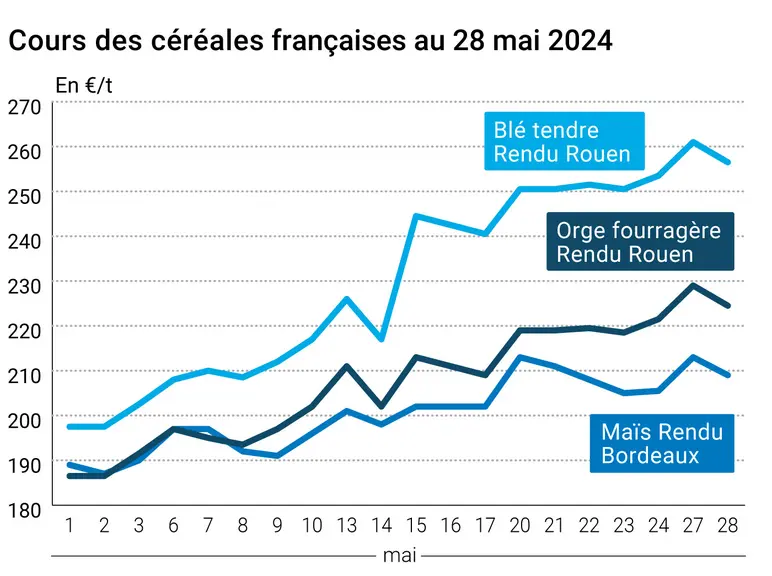
L’évolution des prix du blé, de l’orge et du maïs français entre le 27 et le 28 mai 2024, expliquée par La Dépêche Le petit meunier.
Les prix du blé tendre ont régressé entre les séances du 27 et du 28 mai sur Euronext et le marché physique français, compte tenu d'une série de ventes techniques observée à la suite de la forte hausse des cours de la veille. Ceux du maïs et de l'orge fourragère sur les places hexagonales ont naturellement suivi.
En blé, quelques précipitations sont tombées en Russie et en Ukraine, permettant de soulager les cultures dans certains secteurs, et constituant un autre facteur de baisse des prix. D'autres pluies sont attendues en Russie. Reste à savoir si elles seront suffisantes. Toutefois, les inquiétudes quant à la récolte russe de blé tendre 2024 semblent se confirmer, ce qui a d'ailleurs tiré vers le haut sur les valeurs sur le CBOT. Après l'analyse russe Ikar, c'est au tour de la SovEcon de revoir à la baisse ses prévisions.
La demande internationale se positionne. Le Brésil aurait fait l'acquisition de quelques bateaux états-uniens. De son côté, l'Égypte a annoncé disposer de réserves stratégiques suffisantes pour alimenter le pays durant 5,3 mois. Mais on observe très fréquemment le lancement d'appels d'offres après de telles annonces. A voir si cela se vérifiera une nouvelle fois.
Les conditions de culture du blé d'hiver aux États-Unis se dégradent quelque peu. Le taux de cultures se développant dans des conditions "bonnes à excellentes" s'élève à 48 % la semaine dernière, contre 49 % antérieurement. Les semis de blé de printemps sont de leur côté réalisés à hauteur de 88 %, contre 81 % en moyenne lors des cinq dernières années.
Les cours du maïs ont régressé sur Euronext, mais également à Chicago. Bien que les perspectives de production en Amérique du Sud aient été abaissées par certains analystes ces dernières semaines, les volumes s'annoncent tout de même acceptables. De grandes différences sont constatées entre les diverses sources. Par exemple, l'analyste Soybean and Corn Advisor a maintenu ses projections 2024 d'un mois sur l'autre en Argentine et au Brésil, autour des 110 Mt pour le second. De son côté, Safras & Mercado les a abaissé pour le Brésil, mais elles dépasseraient encore les 120 Mt. La récolte de la safrinha dans l'état du Mato Grosso est réalisée à 2 %, d'après la même source. Ensuite, les températures se rafraîchissent en Argentine, ce qui permettrait de limiter la propagation de la cicadelle, vecteur du spiroplasma.
Autre élément baissier, les semis aux États-Unis avancent bien malgré les intempéries. Selon l'USDA, 83 % des emblavements étaient achevés la semaine passée, contre 82 % en moyenne lors des cinq dernières années. Enfin, Reuters a annoncé hier que l'Argentine pourrait exporter du maïs en Chine dès le mois de juillet 2024. Après le Brésil, les États-Unis pourraient donc faire face à un nouveau concurrent, pesant sur les valeurs à Chicago.
Signalons que la récolte en Afrique du Sud a été révisée à la baisse par le Comité national des estimations des récoltes (CEC).
Fondamentaux
Russie, blé tendre, récolte : 82,1 Mt en mai 2024, 85,7 Mt le mois précédent (source : SovEcon) ;
États-Unis, blé, inspections hebdomadaires à l'export : 398 904 t la semaine passée (source : USDA) ;
États-Unis, maïs, inspections hebdomadaires à l'export : 1 077 336 t la semaine passée (source : USDA) ;
Brésil, maïs, récolte : 112 Mt en 2024, stable par rapport au mois précédent (source : Soybean and Corn Advisor) ;
Brésil, maïs, récolte : 123,31 Mt en 2024, en repli de 2,8 Mt par rapport au mois précédent (source : Safras & Mercado) ;
Argentine, maïs, récolte : 47 Mt en 2024, stable par rapport au mois précédent (source : Safras & Mercado) ;
Afrique du Sud, maïs, récolte : 13,3 Mt estimées en mai pour 2024 (13,4 Mt en avril), contre 16,4 Mt en 2023 (source : CEC).
Commerce international
États-Unis, maïs, vente : 215 000 t à destination du Mexique, dont 165 000 t pour la campagne commerciale 2023-2024, et le reste pour 2024-2025 (source : USDA).
Export et import européens au 26 mai, en tonnes (source : Commission européenne)
en t
Cumulé 2023/24
S48 2023/24
Cumulé 2022/23
S48 2022/23
Blé tendre (export)
27 831 760
293 612
28 982 108
372 003
Orge (export)
5 349 253
1 593
6 191 487
83 930
Maïs (export)
3 732 126
59 709
3 166 268
133 268
Maïs (import)
16 686 749
254 057
24 928 059
376 651
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.