L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
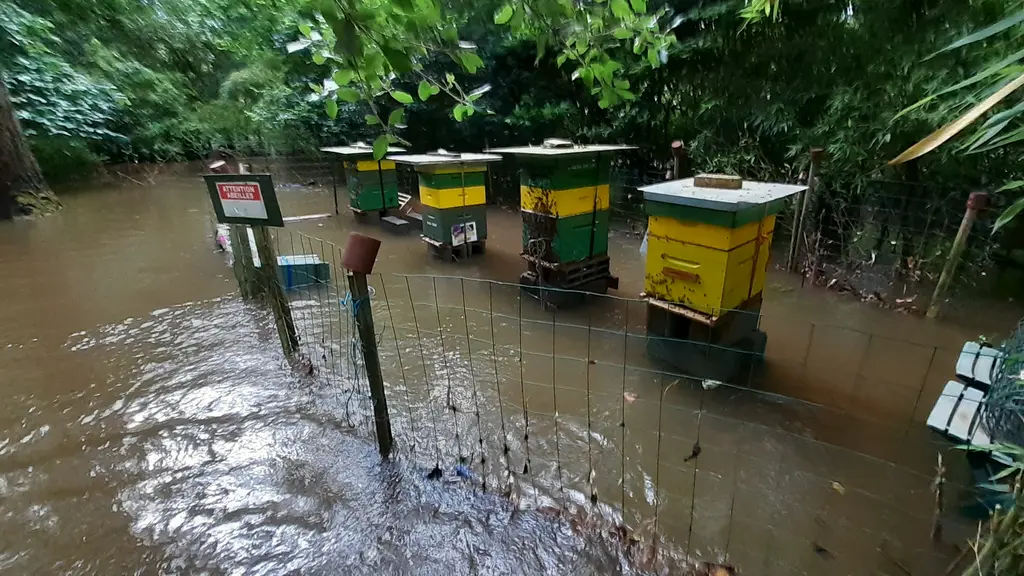
L’apiculture, comme toute activité agricole, comporte des risques. Entre sinistres sur les ruches, accidents liés aux abeilles, vols ou incendies, il est essentiel pour les apiculteurs de disposer d’une couverture adaptée.
Le réseau des ADA s’est penché sur la question et rappelle quelques points d’attention pour bien choisir son assurance. À noter : les tarifs indiqués dans ce dossier datent de 2024 et sont susceptibles d’avoir évolué depuis.
Certaines garanties sont incontournables. La responsabilité civile, par exemple, est essentielle : une piqûre d’abeille sur un tiers peut avoir de lourdes conséquences.
Il est également utile de se rapprocher de son syndicat : certains proposent des assurances groupées ou des réductions intéressantes auprès d’assureurs partenaires (20 à 30 %). Pour les véhicules, attention à vérifier si un modèle de remplacement adapté au transport de ruches ou de matériel est prévu en cas de panne ou d’accident.
Enfin, un échange approfondi avec son conseiller au moment de la souscription est indispensable : détailler l’ensemble de ses activités (marchés, accueil de scolaires, etc.) et idéalement faire venir le conseiller sur place pour évaluer ce qu’il y a à assurer permet d’éviter de mauvaises surprises lors d’un sinistre. Côté santé, des contrats complémentaires peuvent sécuriser les revenus en cas d’arrêt de travail, en plus des indemnisations MSA. Quant aux vols de ruches – parmi les sinistres les plus fréquents selon les assureurs – ils doivent faire l’objet d’une attention particulière au moment de la signature.
Dernier conseil : ne pas hésiter à solliciter un courtier. Il pourra comparer les offres et mettre les assureurs en concurrence. Regrouper ses différents contrats (ruches, bâtiments, véhicules, etc.) auprès d’un même assureur peut également simplifier la gestion et permettre de négocier un meilleur tarif.
La prévention reste une alliée précieuse. Prendre régulièrement des photos de son stock ou de son stand lors de marchés, honorer ses échéances de paiement et maintenir son DUER (document unique d’évaluation des risques) à jour sont des réflexes simples mais efficaces.
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Le jour où un incident survient, la règle est claire : conserver les preuves. Après un incendie, par exemple, photographier les capsules de pots de miel, souvent intactes, permet de justifier les quantités présentes. Ne rien jeter avant le passage de l’expert est également crucial. À noter : les erreurs humaines (comme un fût de miel renversé) ne sont pas couvertes par les assurances. Enfin, il est à noter que lors d’une reconstruction la taxe d’aménagement n’est pas due si le bâtiment est rebâti à l’identique dans les deux ans ou s’il conserve son statut agricole.
Si votre assurance vous demande des justificatifs que vous ne pouvez pas fournir, nous vous invitons à contacter votre ADA. Celle-ci pourra vous fournir des données chiffrées ainsi qu’un justificatif signé par un organisme indépendant.
Par exemple, dans le cadre d’un incendie ayant touché une miellerie, nous avons remis à un apiculteur un document attestant du nombre moyen de cadres et de hausses détenus par un apiculteur possédant X colonies. Cet apiculteur les avait fabriqués lui-même et ne disposait donc pas de factures pour en justifier l’existence.
Retrouvez sur YouTube le webinaire consacré au choix de son assurance, enregistré en décembre 2024.
Retrouvez sur Apithèque le guide complet consacré à l’assurance
L’évolution hebdomadaire des prix des oléagineux (colza, tournesol, soja), des protéagineux (pois, féverole) et des…
L’évolution hebdomadaire des prix des céréales (blé tendre, blé dur, orge fourragère, orge de brasserie, maïs et…
L’évolution des prix du blé et du maïs français entre le 11 et le 12 novembre 2026, expliquée par La Dépêche Le petit…